Waterschade in je mede-eigendom: het gebouw of jij?
Meestal betalen twee contracten elk hun deel. De polis van het gebouw, afgesloten door de syndicus, neemt het beschadigde gebouw voor haar rekening als ze de waarborg waterschade bevat; je woningverzekering dekt je inboedel. De herstelling van het lek volgt een derde logica: die van het betrokken onderdeel, gemeenschappelijk of privatief.
Inhoud van het artikel
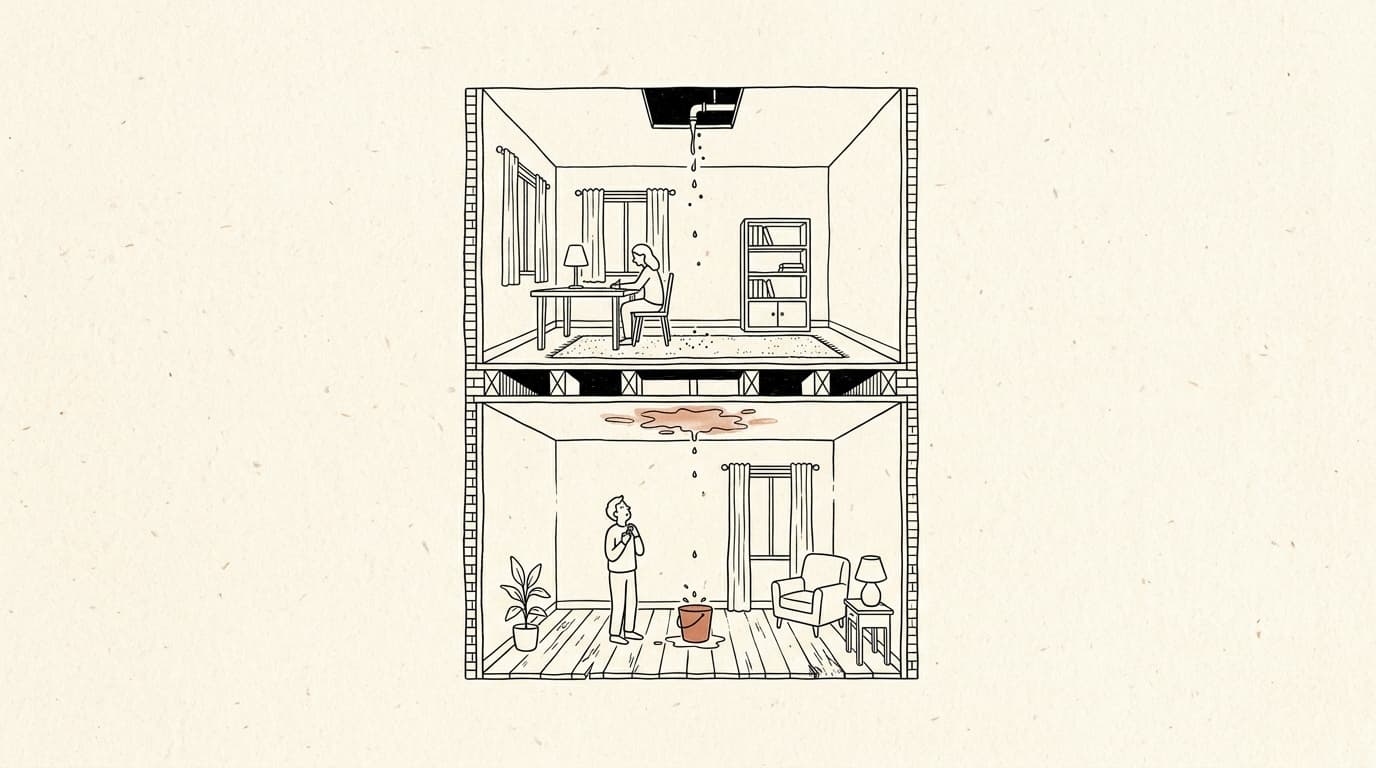
Het plafond van de woonkamer is 's nachts opgezwollen. Om de tien seconden valt er een druppel in de teil, de bovenbuur reageert niet, en de syndicus zegt aan de telefoon dat je « een aangifte moet doen ». Maar bij wie? Bij je eigen verzekeraar, bij die van het gebouw, bij die van de buur?
Laten we het meteen zeggen: bij de meeste waterschade in een mede-eigendom is er niet één betaler maar zijn er drie. De polis van het gebouw, je woningverzekering, en de kas van de vereniging of de eigenaar van een kavel voor de herstelling van het lek zelf. Ze post per post naast elkaar zetten voorkomt de helft van de ruzies. De technische stappen (afsluiten, lokaliseren, laten herstellen) staan in de fiche waterschade en infiltraties; hier gaat het over wie wat betaalt.
Drie betalers voor één lek
Nemen we een typevoorbeeld, opgebouwd voor de uitleg. Een gebouw met zes appartementen in Schaarbeek. Een gemeenschappelijke toevoerleiding, ingewerkt in de muur van de derde verdieping, springt lek. Het water loopt naar beneden bij de mede-eigenaar van de tweede: plafond bevlekt, pleisterwerk opnieuw te doen, verf naar de knoppen, en de zetel van de huurster die het appartement bewoont is doorweekt.
Uit dat ene lek ontstaan drie afzonderlijke uitgaven.
- Het lekke stuk leiding vervangen. Dat is een gemeenschappelijk deel: de vereniging betaalt, via de gemeenschappelijke lasten.
- Het plafond en de verf op de tweede opnieuw doen. Dat is het gebouw: de polis van het gebouw komt tussen, als ze de waarborg waterschade bevat en als haar omschrijving een leidingbreuk dekt.
- De zetel laten drogen of vervangen. Dat is inhoud: de woningverzekering van de huurster betaalt, de polis van het gebouw bijna nooit.
Verander één enkele parameter, en alles kantelt. Komt het lek uit de slang van een wasmachine op de derde, dan wordt de herstelling de zaak van de eigenaar van die kavel, en de verzekeraar die de tweede vergoed heeft, kan zich tegen hem keren. Het statuut van het betrokken onderdeel bepaalt dus het vervolg. Bij ontstentenis van of tegenstrijdigheid tussen titels worden de delen die bestemd zijn voor het gebruik van alle mede-eigenaars of van enkelen onder hen geacht gemeenschappelijke delenWoordenlijstDelen van het gebouw of de grond die volgens hun aandeel aan alle mede-eigenaars toebehoren, zoals het dak, de inkomhal of de gemeenschappelijke leidingen. Als de titels zwijgen of tegenstrijdig zijn, worden de delen die bestemd zijn voor het gebruik van alle of sommige mede-eigenaars als gemeenschappelijk beschouwd. Zie de woordenlijst te zijn (art. 3.84, BW); de concrete grens, leiding per leiding, lees je in de basisakte en wordt uitgelegd in privatieve en gemeenschappelijke delen.
Polis van het gebouw of woningverzekering: post per post
De twee contracten beconcurreren elkaar niet. Ze vullen elkaar aan, en elk heeft zijn blinde vlekken.
| Criterium | Polis van het gebouw | Woningverzekering van de mede-eigenaar of de bewoner |
|---|---|---|
| Wie sluit ze af | De syndicus, voor rekening van de vereniging, op beslissing van de vergadering | Elke mede-eigenaar, of de huurder voor zijn woning |
| Wie betaalt de premie | Alle mede-eigenaars, via de gemeenschappelijke lasten | De houder van het contract |
| Gedekte goederen | Het gebouw: gemeenschappelijke delen, en vaak privatieve delen | De inhoud, en het gebouw als het gebouw niet globaal verzekerd is |
| Waarborg waterschade | Vaak een uitbreiding, nooit automatisch | Na te gaan in het contract, omschrijving inbegrepen |
| Meubels, huishoudtoestellen, persoonlijke spullen | Doorgaans uitgesloten | Gedekt, volgens de onderschreven waarborgen |
| Aansprakelijkheid tegenover een buur | Verhaal van derden, voor schade die uit de gemeenschappelijke delen komt | Burgerlijke aansprakelijkheid, voor schade die bij jou begint |
| Wie geeft aan | De syndicus | De houder van het contract |
| Herstelling van het lek zelf | Nee, tenzij bijzondere clausule | Nee, tenzij bijzondere clausule |
Twee regels verdienen uitleg.
De waarborg waterschade zit niet automatisch in de polis van een gebouw. Een brandverzekering dekt van rechtswege brand, bliksem, ontploffing en enkele andere gevaren, en de wet voegt daar bij eenvoudige risico's storm en natuurrampen aan toe. Water dat uit een leiding lekt, hoort daar niet bij: de FOD Economie rekent het tot de uitbreidingen, naast glasbreuk en de inwerking van elektriciteit. De meeste polissen voor gebouwen bevatten ze. Niet allemaal, en niet altijd in dezelfde bewoordingen: een contract kan een leidingbreuk dekken en de infiltratie via het dak uitsluiten, twee gebreken die van onderen bekeken sterk op elkaar lijken.
De inhoud blijft bijna altijd voor jouw rekening. Een globale polis kan de privatieve delen dekken, dat wil zeggen de muren, plafonds en vloeren van je appartement. De zetel, de boeken, de laptop op de grond horen er doorgaans niet bij. De verfraaiingen (parket, ingerichte keuken, schilderwerk) bevinden zich op de grens, en het is de omschrijving van de verzekerde goederen in het contract die beslist, niet het gezond verstand. De fiche verzekering van de mede-eigendom legt uit hoe je die clausule leest.
Wie geeft het schadegeval aan, en bij welke verzekeraar?
Ieder zijn eigen. De syndicus geeft aan bij de verzekeraar van het gebouw, omdat hij de vereniging vertegenwoordigt en de bewarende handelingenWoordenlijstMaatregelen om het gebouw of de rechten van de vereniging te beschermen zonder op een beslissing van de algemene vergadering te wachten, zoals een voorlopige herstelling na een schadegeval. De syndicus moet ze nemen. Zie de woordenlijst verricht (art. 3.89, § 5, 2° en 4°, BW). Jij geeft bij je eigen verzekeraar aan wat onder jouw contract valt. De huurster geeft aan bij de hare.
Concreet gaat het vaak om twee of drie aangiften voor één voorval, en dat is normaal. Wat niet normaal is: wachten tot de ander aangifte gedaan heeft voor je iets doet. Meld de schade dezelfde dag schriftelijk aan de syndicus, met gedateerde foto's: die brief opent het dossier aan de kant van het gebouw en dateert je vaststelling.
Een raad die we blijven herhalen: beschrijf in de aangifte de feiten, niet de aansprakelijkheden. « Water aan het plafond van de woonkamer sinds de nacht van de 14e, afkomstig van de bovenverdieping » is beter dan « lek van de gemeenschappelijke leiding, aansprakelijkheid van de vereniging ». De expertise kan een andere oorsprong aan het licht brengen, en een te vroeg gegeven kwalificatie bemoeilijkt het verhaal.
Treuzelt de syndicus, dan kun je de polis zelf krijgen. De syndicus moet de mede-eigenaars toegang geven tot alle niet-private documenten van de mede-eigendom (art. 3.89, § 5, 9°): vraag de bijzondere en algemene voorwaarden, niet alleen het attest, want het is de omschrijving van het gevaar die zal zeggen of je plafond gedekt is.
Het lek zit voor de meter: een vierde speler?
Soms wel. Als het water in de kelder bij de meter naar buiten komt, moet je weten aan welke kant. Vivaqua, in Brussel, legt de grens duidelijk vast: de distributeur beheert de installatie tot aan de meter en de meter zelf, behalve de dichting die erna geplaatst is; daarna valt de installatie onder de eigenaar (Vivaqua, waterlek in de kelder). Een lek voor de meter meld je dus aan de distributeur, niet aan de verzekeraar van het gebouw. In Vlaanderen ga je de verdeling na bij de drinkwatermaatschappij die het gebouw bedient.
Huurder boven, huurder onder: wie verzekert wat?
Mede-eigenaars die verhuren, hebben een controle meer te doen, en die hangt af van het Gewest.
In Vlaanderen moet de huurder, voor woninghuurovereenkomsten die vanaf 1 januari 2019 gesloten zijn, zijn aansprakelijkheid verzekeren; hij kan dat met een eigen verzekering doen of via een afstand van verhaal in de verzekering van de verhuurder, zo legt Wonen-Vlaanderen het Vlaams Woninghuurdecreet uit. In Brussel rust de verplichting om een woningverzekering te hebben op de huurder voor huurovereenkomsten die sinds 1 november 2024 gesloten of hernieuwd zijn; de partijen kunnen afspreken hem daarvan vrij te stellen, waarbij de verhuurder dan een clausule van afstand van verhaal in zijn eigen contract laat opnemen. Wikifin vat die regels samen.
Voor de vereniging verandert dat weinig. Voor jou veel. Vertrekt de schade uit een verhuurd appartement waarvan de huurder niet verzekerd is, dan zoeken de mede-eigenaar beneden en de verzekeraar van het gebouw een aansprakelijke, en zullen ze zich tot de verhuurder en zijn huurder wenden. Het reglement van interne orde en de beslissingen van de vergadering zijn trouwens tegenstelbaar aan de bewonerWoordenlijstPersoon die een kavel betrekt op grond van een persoonlijk of zakelijk recht, zonder stemrecht in de algemene vergadering, zoals een huurder. Het reglement van interne orde en de beslissingen zijn na mededeling aan hem tegenstelbaar, en hij kan beslissingen aanvechten die hem een eigen nadeel berokkenen. Zie de woordenlijst zodra ze hem meegedeeld zijn.
Als niemand wil betalen
Het vervelendste scenario is niet de weigering van een verzekeraar. Het is het pingpongen: de verzekeraar van het gebouw vindt dat het lek privatief is, die van de buur dat het gemeenschappelijk is, en je plafond wacht.
Er zijn drie uitwegen, in deze volgorde.
- De oorsprong schriftelijk laten vaststellen. Een lokalisatieverslag, opgesteld door een vakman die geopend en getest heeft, maakt een einde aan de meeste discussies tussen verzekeraars.
- Via de minnelijke schikking gaan. Die vraag je met een gewone brief aan bij de griffie van de vrederechter, zonder kosten, en een eventueel akkoord heeft de waarde van een vonnis.
- Naar de vrederechter stappen, die bevoegd is voor alle geschillen over mede-eigendom, ongeacht het bedrag. Tegen een buur laat het burenrecht toe op te treden tegen hinder die de maat van de normale ongemakken overschrijdt zonder een fout te moeten bewijzen (art. 3.101, BW). De procedure wordt beschreven in vrederechter en geschillen in mede-eigendom.
Blijf intussen niet met de armen over elkaar zitten. De reddingskosten, dat wil zeggen wat je uitgeeft om de schade te beperken, worden volgens de FOD Economie door een brandpolis gedragen bovenop de vergoeding. Droogleggen, afdekken, afsluiten: dat doe je meteen, en je bewaart de facturen.
Ons verdict, volgens je situatie
Je bent mede-eigenaar en bewoner en het water komt van boven: geef aan bij je verzekeraar voor je inboedel, schrijf de syndicus aan voor het gebouw, en laat de expertise de oorsprong aanwijzen. Je bent verhuurder: controleer vandaag dat je huurder verzekerd is, voor het schadegeval. Je bent vrijwillige syndicus: herlees de omschrijving van de waarborg waterschade in de polis van het gebouw en zet ze op de agenda van de volgende vergadering als ze infiltraties uitsluit. In de drie gevallen beslist hetzelfde document over alles, en bijna niemand heeft het gelezen: de algemene voorwaarden van het contract van het gebouw.
Veelgestelde vragen
Mag de syndicus weigeren een waterschade aan te geven bij de verzekering van het gebouw?
De syndicus vertegenwoordigt de vereniging van mede-eigenaars bij het beheer van de gemeenschappelijke zaken en verricht de bewarende handelingen (art. 3.89, § 5, 2° en 4°, BW). Als het schadegeval het gebouw treft dat door de polis van het gebouw gedekt is, hoort de aangifte bij zijn opdracht. Weigert hij, vraag hem dan schriftelijk de voorwaarden van de polis en zijn gemotiveerd standpunt.
Wie betaalt de lekopsporing in een mede-eigendom?
Die volgt in principe de oorsprong van het lek: gemeenschappelijke leiding, de vereniging; privatieve installatie, de eigenaar van de kavel. Om te weten of de verzekering een deel overneemt, lees je de waarborg waterschade in de algemene voorwaarden van de polis, die je bij de syndicus opvraagt.
Mijn bovenbuur is niet verzekerd: bij wie kan ik terecht?
Eerst bij je eigen verzekering, voor je goederen, en daarna bij de buur zelf, die instaat voor de schade die zijn installatie of zijn handelen veroorzaakt. Het burenrecht laat toe op te treden tegen buitensporige hinder zonder een fout te bewijzen (art. 3.101, BW), bij de vrederechter, na een kosteloze minnelijke schikking.
Is de vrijstelling van de polis van het gebouw voor mijn rekening?
Het bedrag ervan staat in het contract, en het reglement van mede-eigendom of een beslissing van de vergadering kan de verdeling ervan regelen. Vraag de syndicus op welke clausule hij steunt voor je een vrijstelling betaalt die hij persoonlijk van je vraagt.